
小高层,为何沦为二手房的“夹心层”?
上个月和一位做了十来年中介的朋友吃饭,聊到一半他手机响了,是之前带看过一套小高层的客户发来的消息。他看完笑了笑,说了句挺有意思的话:“以前客户问‘有没有小高层’,现在客户问‘除了小高层还有没有别的’。”
这话听着不大,但仔细想想,背后是这几年二手房市场一个非常真实的变化。小高层曾经是一个挺稳的品类——比高层矮一点,比洋房便宜一点,比老房子新一点,刚需够得着,改善也看得上。很长一段时间,它几乎是很多城市家庭“折中最优解”。可走到2026年,市场分化越来越极致,客户的口味也变了。小高层曾经靠“均衡”赢下的位置,正在被两边夹击,卡进一个不上不下的夹心层。
流动性图谱里的“难卖俱乐部”
现在的二手房市场,画像越来越清晰。核心区的好房子,业主惜售,挂出来的不多,一旦挂牌成交周期也短;远郊的次新房和没有学区的老破小,业主开始主动割肉,降价换成交。在这两头之间,夹着一批房子,既不是顶级资产,也不是不得不抛的伤疤盘,但就是卖不动。
这类房子,市场上主要有三类:远郊大盘、无学区的老破小,以及品相一般的小高层。前两类的问题大家容易理解——远郊大盘配套跟不上,通勤成本太高,客群狭窄;老破小虽然产品太旧,但靠学区或低总价在特定人群里还能维持局部流动性。可小高层上榜,很多人一开始是意外的,毕竟它看起来哪都不算差。
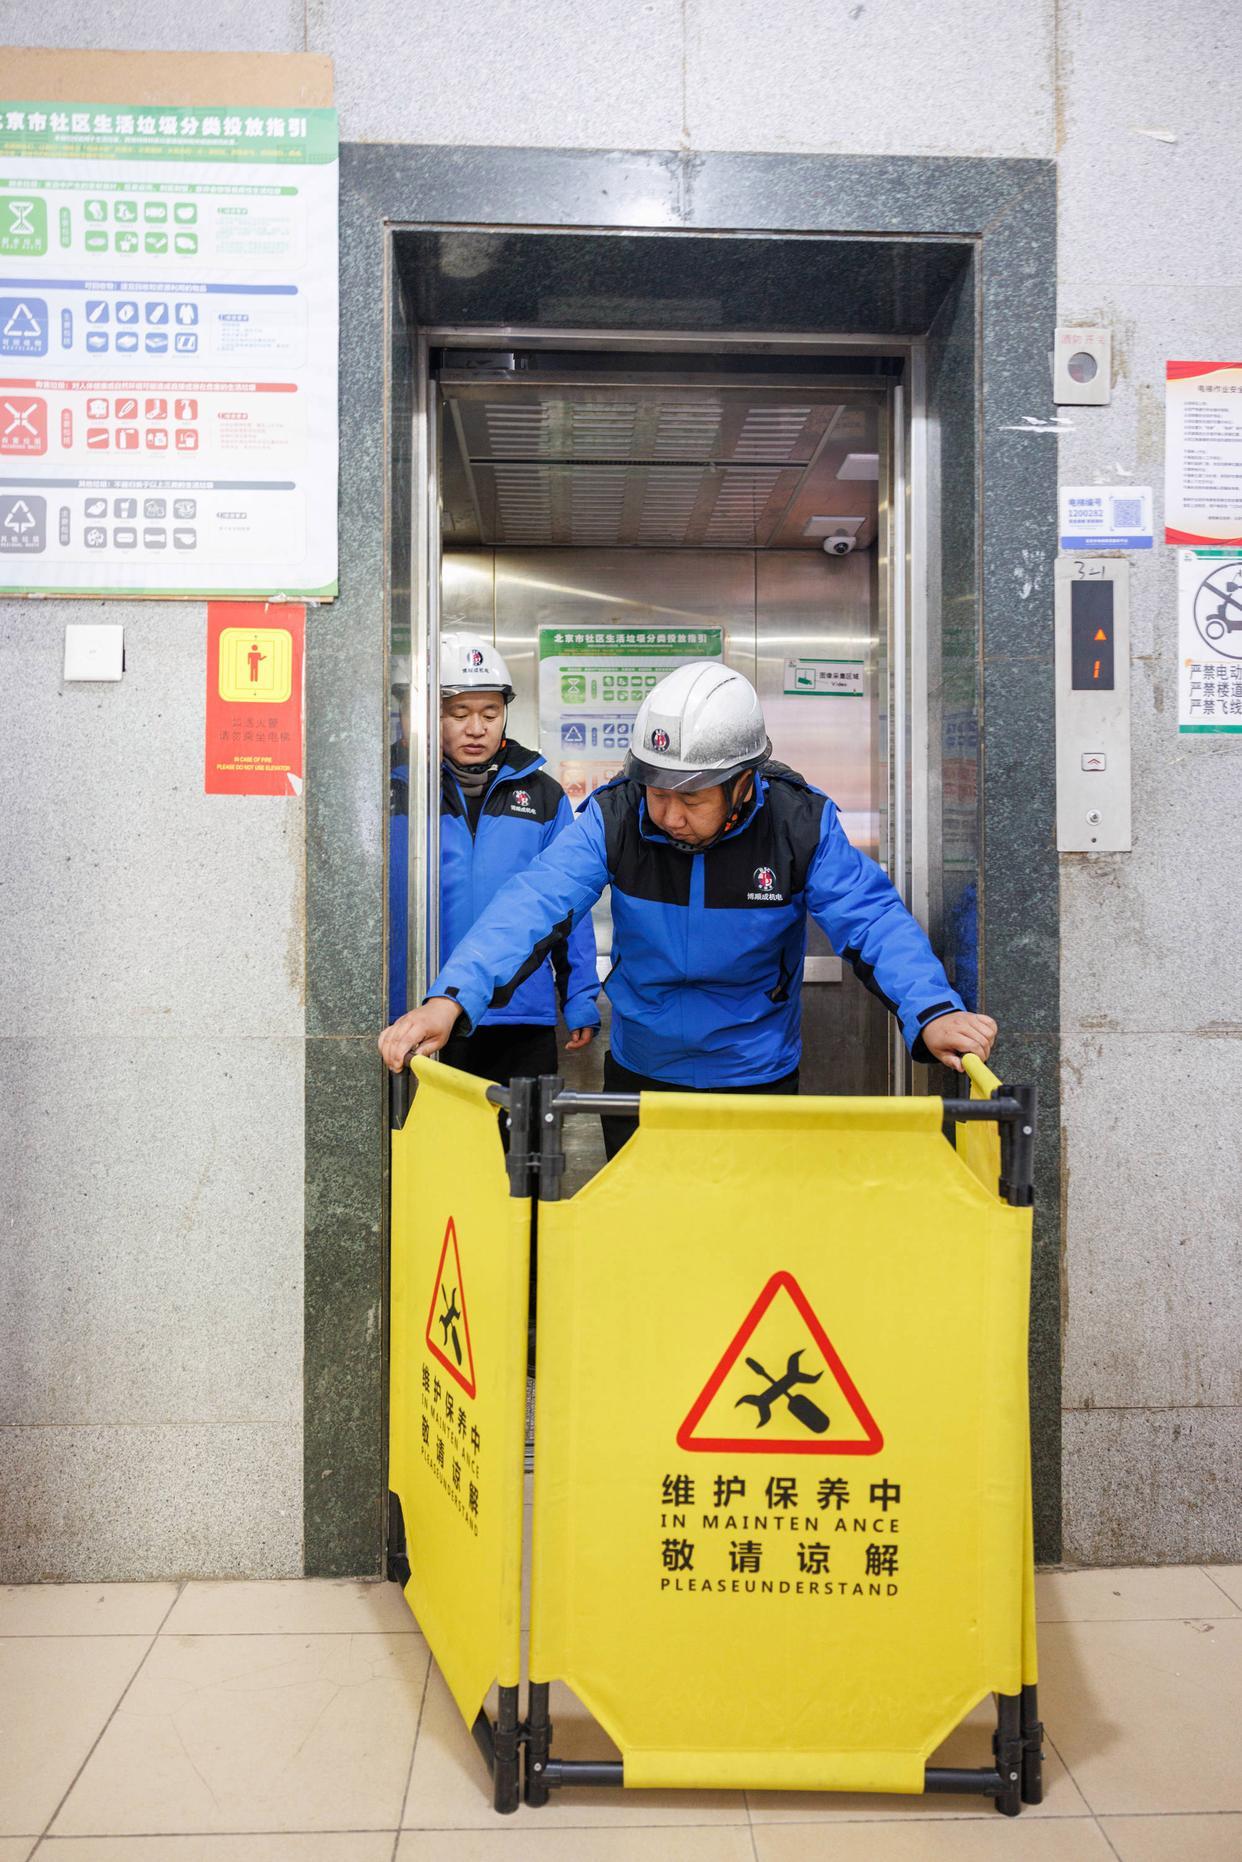
但中介心里都有一本账。楼龄在10年左右的小高层,是最典型的“问题爆发期”。电梯开始频繁出故障,管道开始渗漏,外墙开始掉皮,设备老化的问题一个接一个冒出来。2026年国家发展改革委下达的2000亿元超长期特别国债设备更新资金中,住宅老旧电梯更新成了项目数量最多的领域,前两批资金就支持了19.4万台电梯更新,截至2026年5月,全国已累计安排资金约554亿元支持各地更新住宅老旧电梯超36万台——这从一个侧面说明,全国范围内大量小区正在集中进入电梯更新周期,小高层当然也逃不掉。
除了设备老化,户型过时是另一个致命伤。当年设计的小高层,很多是90到110平的三房,暗卫、小阳台、不够通透是通病。搁十年前,这些都能忍;搁现在,客户一进门就皱眉头。停车位更是老大难——当年规划的车位配比本来就低,现在家家有车,新能源车还越来越大,小区的老车位根本停不下。停车难这件事,每天回家都要面对一次,住得越久越折磨。
更核心的问题是,小高层缺乏一个让人非买不可的理由。它不像新盘有科技感,不像洋房有低密感,甚至不像核心区老破小有地段和学区。什么都有点,什么都不突出,放在买方市场里,买家凭什么选你?
“均衡”优势的反噬:中间定位的最大软肋
如果只是自身有问题,倒还不至于太被动。真正让小高层进退两难的,是它两边的对手都在发力。
先看新建高层。2025年5月,住房和城乡建设部发布的新版《住宅项目规范》正式施行,明确新建住宅层高不应低于3米,4层及以上住宅必须设置电梯。这个标准一出来,老一代小高层的产品力差距就彻底拉开了。老小高层的层高普遍只有2.8米,扣除楼板后净高不到2.6米;新盘动辄3米起步,有的改善项目甚至做到了3.1米、3.15米。再加上落地大窗、全屋智能、智慧社区门禁,新盘从进门那一刻开始就带着“新一代产品”的光环。有资料显示,同一个地段,某10年楼龄的小高层和旁边的新盘总价差不多,但成交周期能差半年以上。买家看了新盘再看老小高层,心里的落差感是藏不住的。
再看洋房。洋房的公摊率一般在8%到15%,得房率能达到85%到92%;小高层的公摊率在15%到20%之间,得房率通常集中在75%到80%。同样的建筑面积,洋房实打实能多用将近10个平方米。这还不算容积率上的差距——洋房社区容积率通常在1.2到1.5,小高层动不动就2.0往上。住进去的人口密度、电梯等待时间、社区公共空间的从容程度,完全是两个世界。很多家庭算完这笔账后,宁愿往远一点选个真洋房,也不愿在城市边缘凑合一个小高层。
最后看老破小。老破小虽然房子旧,但它的优势是地段和学区,总价也低。市中心的老破小,对口学校确定性高,通勤方便,总价门槛低,成交一直相对活跃。反观城市边缘的小高层,地段本来就偏,学区也不确定,总价还比老破小贵一截,买家拿什么说服自己下决心?有中介反馈,部分房源挂牌半年无人问津,业主从咬牙坚持到逐渐麻木再到主动降价,心态变化肉眼可见。
比上不足,比下尴尬。小高层当初的“均衡优势”,在竞品的逐一碾压下,慢慢变成了“夹心陷阱”。它的价值锚点正在松动——买家不知道该为它的什么特质买单,卖家也不知道该拿什么来说服买家。
业主心态演变:从惜售到麻木再到降价
小高层的流动性困境,最直观地体现在业主的心态变化上。
第一阶段是惜售。挂牌初期,业主参照过往成交价或心理价位,不愿主动让利,等待那个“有缘人”。结果挂牌价虚高,中介带看量极少,房子一开始就错过了最好的曝光窗口期。有数据显示,2026年重点城市二手房的平均成交周期已拉长到60天以上,比2025年同期多了将近两周。一套房子从挂牌到成交,平均要经历两次以上的调价,近七成房东在挂牌后会选择降价,平均降幅在5%到8%之间。而那些定价偏高的房源,连进入买家视野的机会都没有。
第二阶段是麻木。挂牌数月无人问津,中介频繁建议降价,业主从焦虑转为被动观望,开始陷入“等市场回暖”的幻想。但这个阶段最危险——房子在市场上待得越久,“缺陷指数”就越高。买家会觉得:挂了这么久没人买,肯定有问题。中介的推荐权重也会下降,新鲜房源永远排在前面,你的房子慢慢被挤到货架角落。
第三阶段是降价。置换需求或月供压力迫使业主主动降价,但降价幅度若不够大——比如未达到买家心理预期10%到15%——仍难吸引实质性看房。2026年的数据显示,成交价和挂牌价之间的差距已经从一年前的3%到4%,扩大到了接近7%。卖房的人越来越愿意降价,但买房的人给出的报价越来越低,双方的分歧在扩大。形成“降价—等待—再降价”的恶性循环。
更微妙的是心理博弈。买家预期持续走低,认为“还会再降”;卖家信心不断下挫,但又不愿意“割得太狠”。流动性陷阱就这样自我强化——越难卖,越不敢买。
不是没有出路,但不能再用“差不多”的思路
小高层不是没有出路,只是不能再用“差不多就行”的思路去卖。卖房这件事,说白了得有亮点。没有亮点,就只能拼价格;拼价格,主动权就不在自己手里了。
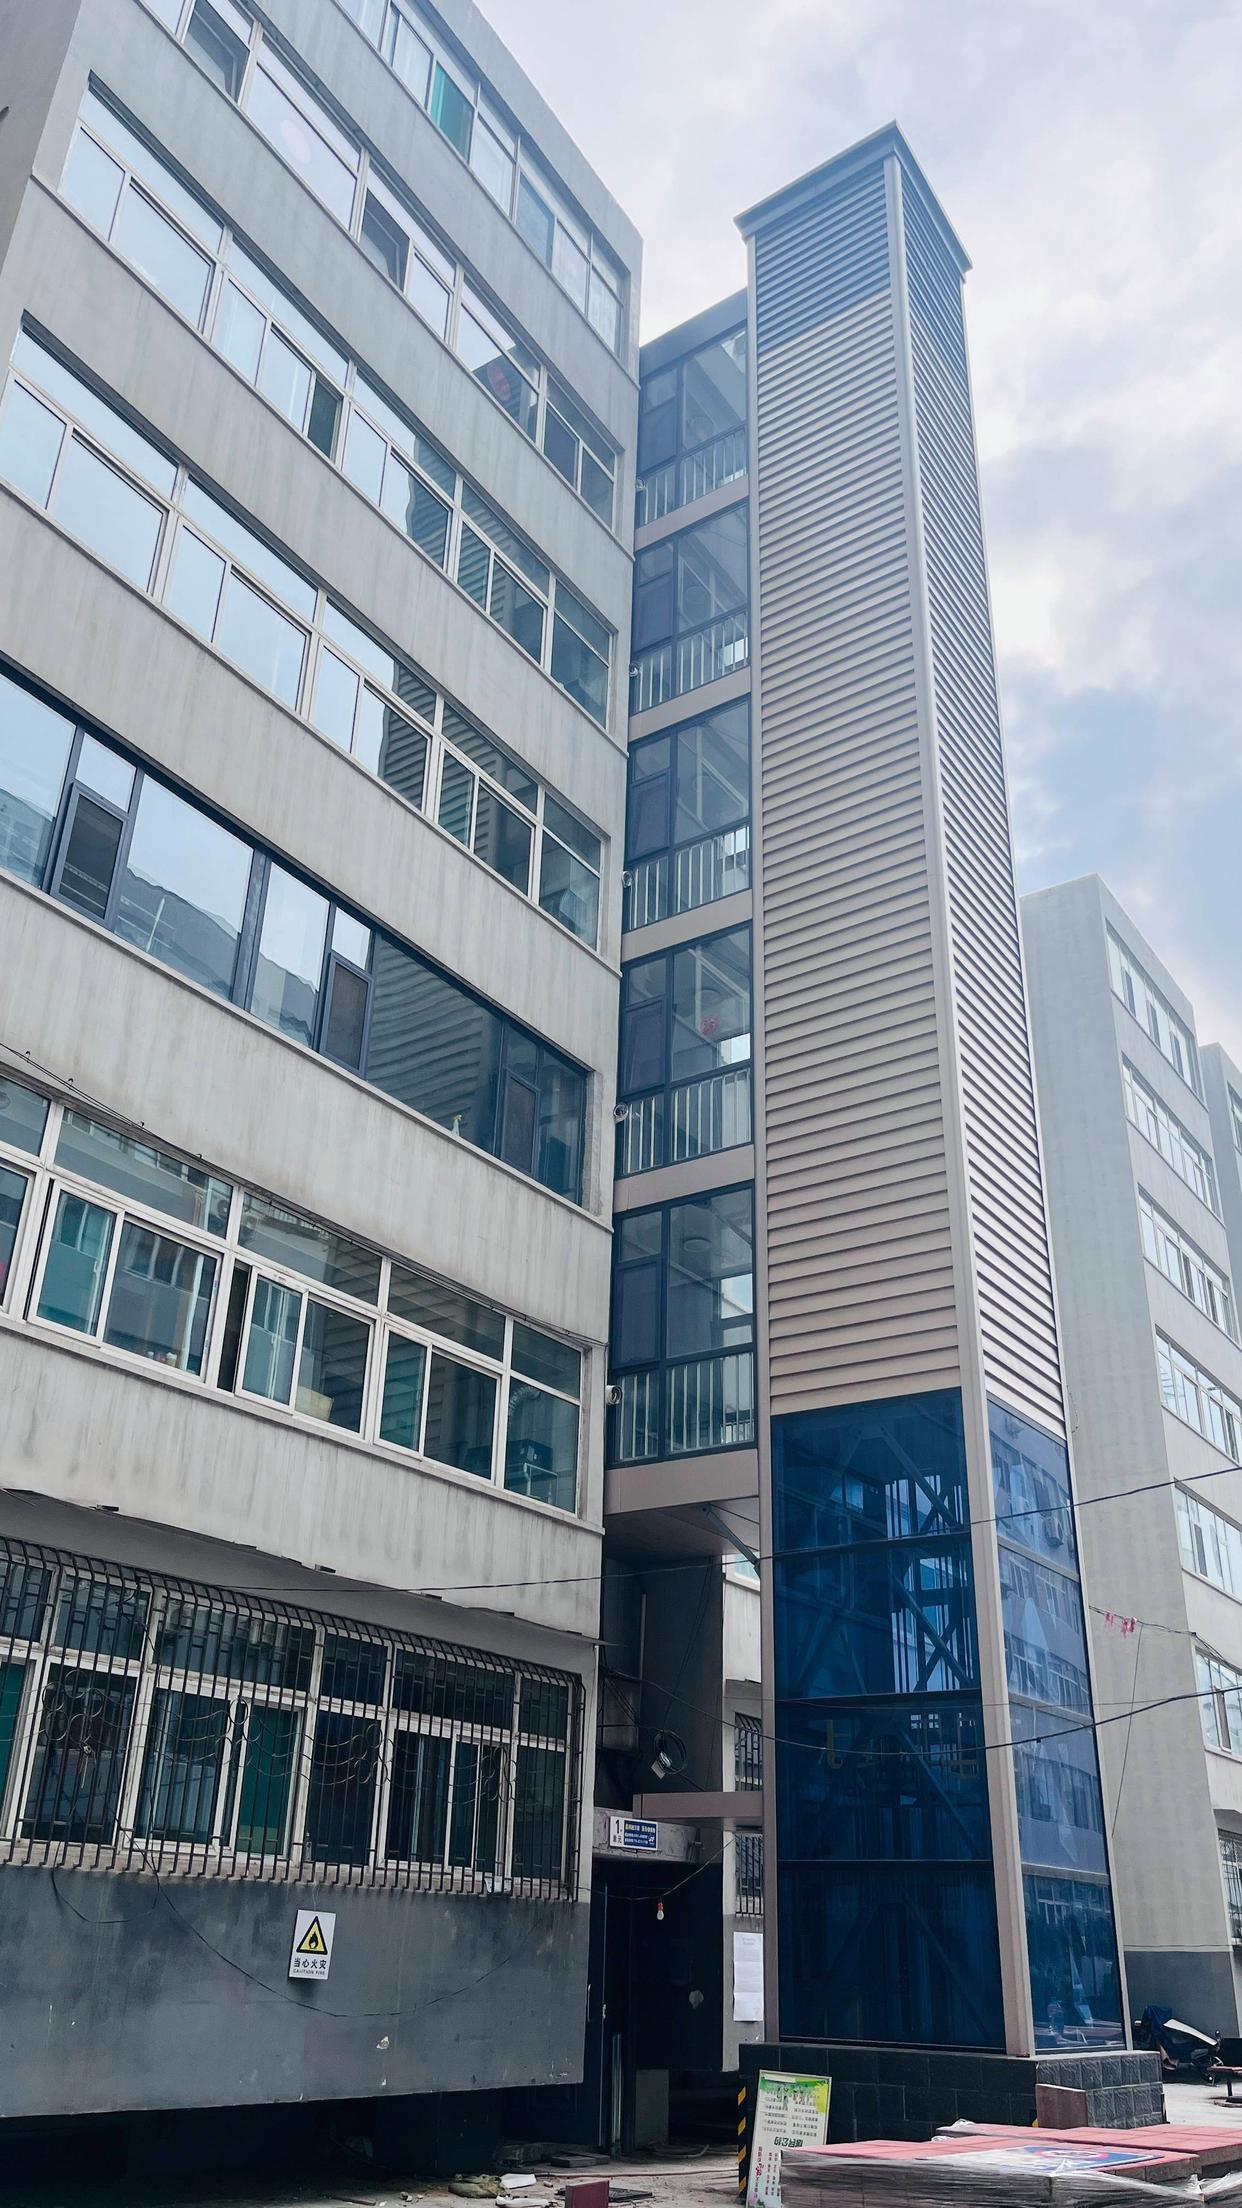
如果能抓住政策窗口期,有些问题是可以缓解的。2026年设备更新资金明确支持住宅老旧电梯更新和老旧小区改造,补贴标准按楼层分档,9层及以下每台补10万,10到18层补15万,19层以上补20万。业主联合起来申请更新电梯、改造停车设施,这些钱花在刀刃上,比干等着降价强。
定价策略也需要更精准。当前市场下,合理定价的房源平均40天内可以完成交易,而定价过高的房源即使最终成交,普遍也要经历3到4次降价。与其被动挨刀,不如一步到位。
但说到底,搬离小高层的人,不是嫌弃“小高层”三个字,而是发现这套房子已经装不下自己现在的生活了。电梯坏了修、车位小了挤、户型过时了忍,这些事单看都不致命,叠在一起就成了每天回家的疲惫感。房子一旦让人感到疲惫,交易只是迟早的事。
在极致分化的市场中,中庸不再是优点,而是流动性陷阱的根源。
上一篇:足协公布U17女足第四期集训名单:主教练马晓旭,黄沁怡领衔
下一篇:没有了